Domain kugelstoss.de kaufen?
Wir ziehen mit dem Projekt
kugelstoss.de um.
Sind Sie am Kauf der Domain
kugelstoss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kugelstoss.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:

-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
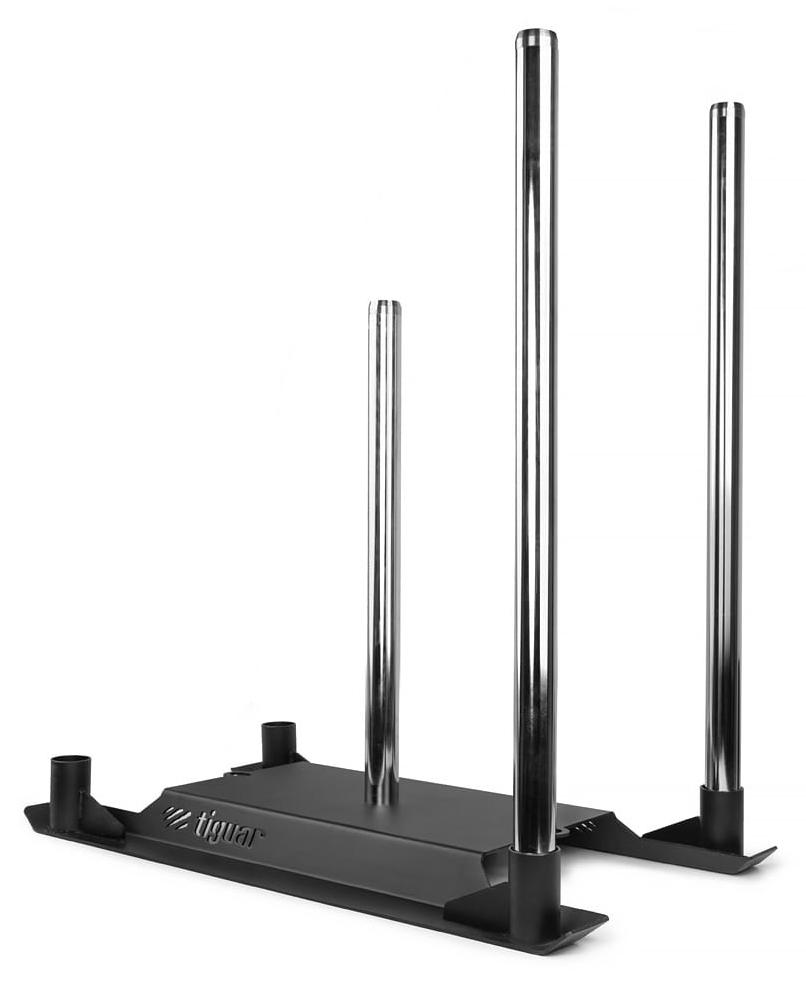
tiguar Trainingsschlitten - Sled Push & Pull - bis 300 kg belastbar - Stahl-Konstruktion - für Kondition, Kraft & Sprinttraining - Indoor-Sled für Functional Training & Athletiktiguar Trainingsschlitten - maximales Kraft- und Konditionstraining in einem GerätDer tiguar Sled ist ein vielseitiger Trainingsschlitten für Indoor-Kraft- und Ausdauertraining. Ob Sprint mit Widerstand, Sled Push oder Pull - dieser Schlitten ist das ideale Trainingsgerät für Athleten, Functional Gyms, Reha-Studios und ambitionierte Fitnessfans. Entwickelt für maximale Intensität und Langlebigkeit.Vielseitiges Training für alle MuskelgruppenIdeal für Sprinttraining, Kraftausdauer, Hypertrophie und funktionelles TrainingInklusive Karabiner-Ösen zum einfachen Wechsel zwischen Zieh- und SchubübungenMobilisierung der gesamten Bein- und Rumpfmuskulatur sowie des OberkörpersEffizientes Design für höchste AnforderungenBeidseitige Haltegriffe (Ø 50 mm, Höhe 100 cm) - werkzeuglos herausnehmbar für schnelle RichtungswechselMittlerer Ladeschaft für Hantelscheiben (Ø 50 mm, Länge 70 cm) - bis 300 kg belastbarZusätzliche Löcher im Rahmen für Zubehör oder GürtelzügeExtrem robust und wartungsarmWands783,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
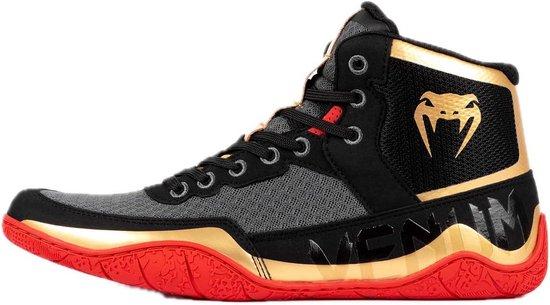
Leichtgewichts-Trainingsschuhe mit Einlegesohle für Wettkampf und TrainingDie leichten Schuhe sind für die Fähigkeit, Präzision und Sicherheit des Athleten zu verbessern entworfen. Die flexible Gummi-Sohle bietet eine weiche Bewegungsfreiheit mit hervorragendem Halt. Das untere Teil des Schuhwerks sorgt für eine solide Ankelstützung, ideal für Pivots und Takedowns. Diese Schuhe sind für sowohl regelmäßige Trainings- als auch Wettkampf-Sitzungen geeignet. Durch Stabilität und Flexibilität sind sie auch sehr geeignet für Boxen und allgemeine Fitness-Training. Verfügbar in einer auffälligen Farbgestaltung.329,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.